日本銀行の金融政策正常化に伴い、国内の金利環境は大きく変化しました。メガバンクやネット銀行各社が預金金利を引き上げる中、日常の買い物でおなじみのイオン銀行にまとまった資金を預けようと検討している方が増えています。
しかし、店頭のポスターや公式サイトの数字だけを見て安易に預け入れを決めるのは禁物です。イオン銀行の定期預金には、預け方ひとつで受け取れる利息が大きく変わる仕組みや、事前に把握しておかなければ損をしかねない落とし穴が存在します。2026年の最新金利動向を踏まえ、他行との徹底比較から利息を極限まで引き上げる実践的な裏ワザまでを詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:イオン銀行の通常定期預金金利は標準的水準だが、特別金利キャンペーンや預け入れ条件次第で大きく跳ね上がる。
- 要点2:「イオン銀行Myステージ」の活用により、定期預金よりも普通預金金利の方が高くなる“逆転現象”に注意が必要。
- 要点3:イオンカードセレクトの保有やWAON連携を組み合わせることで、利息とWAON POINTの両取りが可能になる。
【2026年最新金利情報】イオン銀行の定期預金金利とキャンペーン動向
2026年におけるイオン銀行の預金金利は、金利ある世界への移行を受けて底上げ傾向が続いています。現在、店頭やWEBで常時提供されている預入期間ごとの通常定期預金金利は、1年ものや3年ものを中心にメガバンクと同等以上の水準を維持しています。
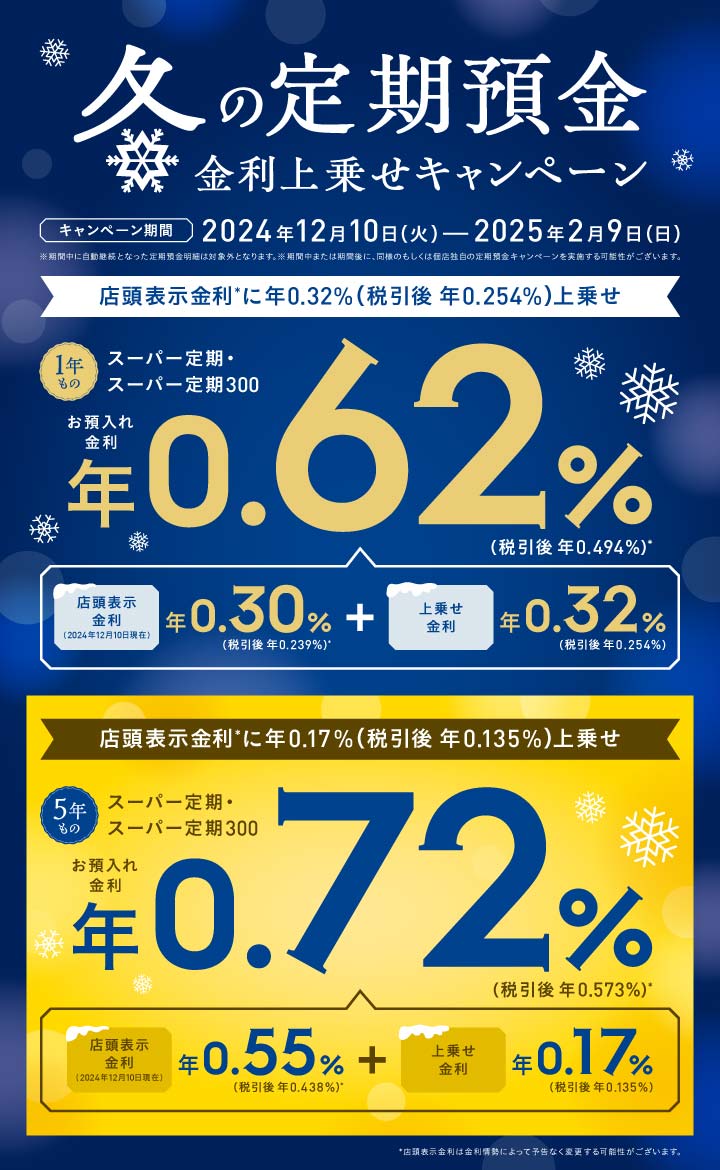
見逃せないのが、夏期や冬期のボーナスシーズン、あるいは周年記念に合わせて展開される「特別金利定期預金キャンペーン」です。新規口座開設者限定の優遇レートや、まとまった新規資金(ニューマネー)の預け入れを対象としたキャンペーンでは、通常の数倍に達する特別上乗せ金利が提示されるケースがあります。
過去数年のイオン銀行金利推移を振り返ると、市場金利の引き上げ局面に合わせて機動的に優遇金利が設定されてきました。定期預金を組む際は、即座に通常預け入れを行うのではなく、直近でキャンペーンが開催されていないかを確認することが最初の鉄則です。
他行より本当にお得?大手ネット銀行との定期預金・普通預金金利比較
「イオン銀行の定期預金は他行と比べて本当にお得なのか」という疑問に対し、UI銀行、東京スター銀行、SBI新生銀行、楽天銀行、住信SBIネット銀行などの競合勢と比較検証を行います。
純粋な定期預金の単体金利だけで比較した場合、新興のネット専業銀行が打ち出す期間限定の高金利定期に軍配が上がる場面も見られます。しかし、イオン銀行の真の強みは、実店舗の窓口が全国のイオンモール等に存在し、年中無休で対面相談ができる利便性とネット銀行並みの好金利を両立している点にあります。
ネット銀行金利比較において単に数字の優劣だけでなく、「買い物のついでにATMが無料で使えるか」「買い物時の割引特典が付帯するか」といった生活圏全体の還元率を含めて総合判断することが不可欠です。
「普通預金の方が高金利?」知っておくべき決定的な落とし穴
イオン銀行を利用する上で、最も多くの人が見落としがちな決定的な落とし穴が「普通預金と定期預金の金利逆転現象」です。
イオン銀行では、取引状況に応じてスコアが加算される独自の優遇プログラム「イオン銀行Myステージ」を導入しています。このステージが「ゴールド」や「プラチナ」に達すると、普通預金に対して非常に高い適用金利が優遇付与されます。
その結果、資金を用途制限のある定期預金に長期間固定してしまうよりも、Myステージを適用した普通預金に預け入れた方が高金利になるという逆転が生じる場合があります。預金利息計算シミュレーションを行わずに「定期=高金利」と思い込んで固定化してしまうと、流動性を失ったうえに利息面でも損をするリスクがあるため注意が必要です。
さらに、定期預金満期解約時の取り扱い設定にも注意が求められます。「元利継続」を選択していると、キャンペーン期間終了後に極めて低い通常金利で自動更新されてしまうため、満期時の資金移動ルートをあらかじめ計画しておくことが大切です。
利息を限界まで引き上げる!Myステージとイオンカードセレクト活用術
イオン銀行で預金効果を最大化するための最強のツールが「イオンカードセレクト」です。キャッシュカード・クレジットカード・電子マネーWAONが一体となったこのカードを保有することが、高還元への最短ルートとなります。
イオンカードセレクトの契約特典や、口座からのWAONオートチャージ設定、給与振込口座への指定などを組み合わせるだけで、Myステージのスコアは毎月自動的に加算されます。これにより、無理なく最上位ステージを維持し、普通預金金利を上限まで引き上げることが可能です。
まとまった余剰資金がある場合は、日常的な生活防衛資金をプラチナステージ適用の普通預金に置き、半年〜1年以内に使う予定のない資金のみをキャンペーン時期の特別金利定期預金へ振り分ける「ハイブリッド運用」が最も効率的なアプローチとなります。
【預金利息計算シミュレーション】100万・300万円を預けた場合の受取利息
実際に資金を預け入れた場合、税引き後に手元へ残る利息はいくらになるのか。イオン銀行定期預金シミュレーションとして、100万円および300万円を1年間預け入れたケースを試算します(※利息には復興特別所得税を含む20.315%が源泉徴収されます)。
例えば、仮に年0.35%の通常定期預金に100万円を1年間預けた場合、税引前の利息は3,500円、税引後の受取利息は約2,789円となります。これがキャンペーン等の特別金利年0.60%であれば、税引前6,000円、税引後は約4,781円に増加します。
預入額を300万円に引き上げた場合、年0.60%の適用なら税引後受取利息は約14,343円に達します。大手メガバンクの従来水準と比較すると数千円から1万円以上の差が生じる計算であり、イオン経済圏での買い物優待と合わせれば家計へのプラス効果は決して小さくありません。
イオン銀行評判口コミを徹底検証|利用者のリアルな生の声
実際にイオン銀行をメインバンクやサブバンクとして活用しているユーザーからのリアルな評判と口コミを調査しました。
ポジティブな評価として目立つのは、以下の声です。
「イオンモール内に店舗があり、土日祝日の夜でも対面で手続きできる安心感が大きい」
「給与受取とカード利用だけで簡単にMyステージが上がり、日常の預金利息がしっかり付く」
「イオンでの買い物時にポイントが効率よく貯まり、生活費の節約に直結している」
一方で、以下のようなシビアな指摘も見受けられます。
「ステージ条件を意識して維持しないと、金利メリットが薄れてしまう」
「他行宛ての振込無料回数を増やすためには一定のステージ達成が必要」
日常的にイオングループ店舗を利用する層にとっては恩恵が絶大である反面、イオン系列を一切使わないユーザーにとってはステージ維持の手間がデメリットになり得ることが浮き彫りとなっています。
【イオン 銀行 定期 預金 金利】に関するよくある質問(FAQ)
Q1:イオン銀行の定期預金は中途解約するとどうなりますか?
A1:満期日前に中途解約した場合でも元本割れすることはありません。ただし、当初の約定金利ではなく、預入期間に応じたイオン銀行所定の中途解約利率(普通預金金利と同等程度)が適用され、受け取れる利息は大幅に減少します。
Q2:特別金利定期預金のキャンペーンはいつ開催されますか?
A2:例年、夏のボーナス時期(6月〜7月)や冬のボーナス時期(11月〜1月)、新生活応援フェア(3月〜4月)などに開催される傾向があります。公式サイトやイオン銀行店頭のお知らせを定期的に確認することをおすすめします。
Q3:預金保険制度(ペイオフ)の対象になりますか?
A3:対象となります。預金保険制度により、他の国内銀行と同様に預金者1人あたり元本1,000万円までとその利息が全額保護されます。
まとめ:生活スタイルに合わせて金利メリットを最大化
イオン銀行の定期預金は、単に資金を預けるだけでなく、キャンペーンの時期やMyステージのランク設計を正しく理解してこそ真価を発揮します。
普通預金金利の優遇を活用しつつ、高金利キャンペーンのタイミングを見計らって特別金利定期預金を組み合わせることで、低リスクかつ効率的な資産管理が実現します。自身の利用スタイルを再確認し、無駄のない預金戦略を組み立てていきましょう。 (出典: イオン 銀行 定期 預金 金利(Yahoo!ニュース))