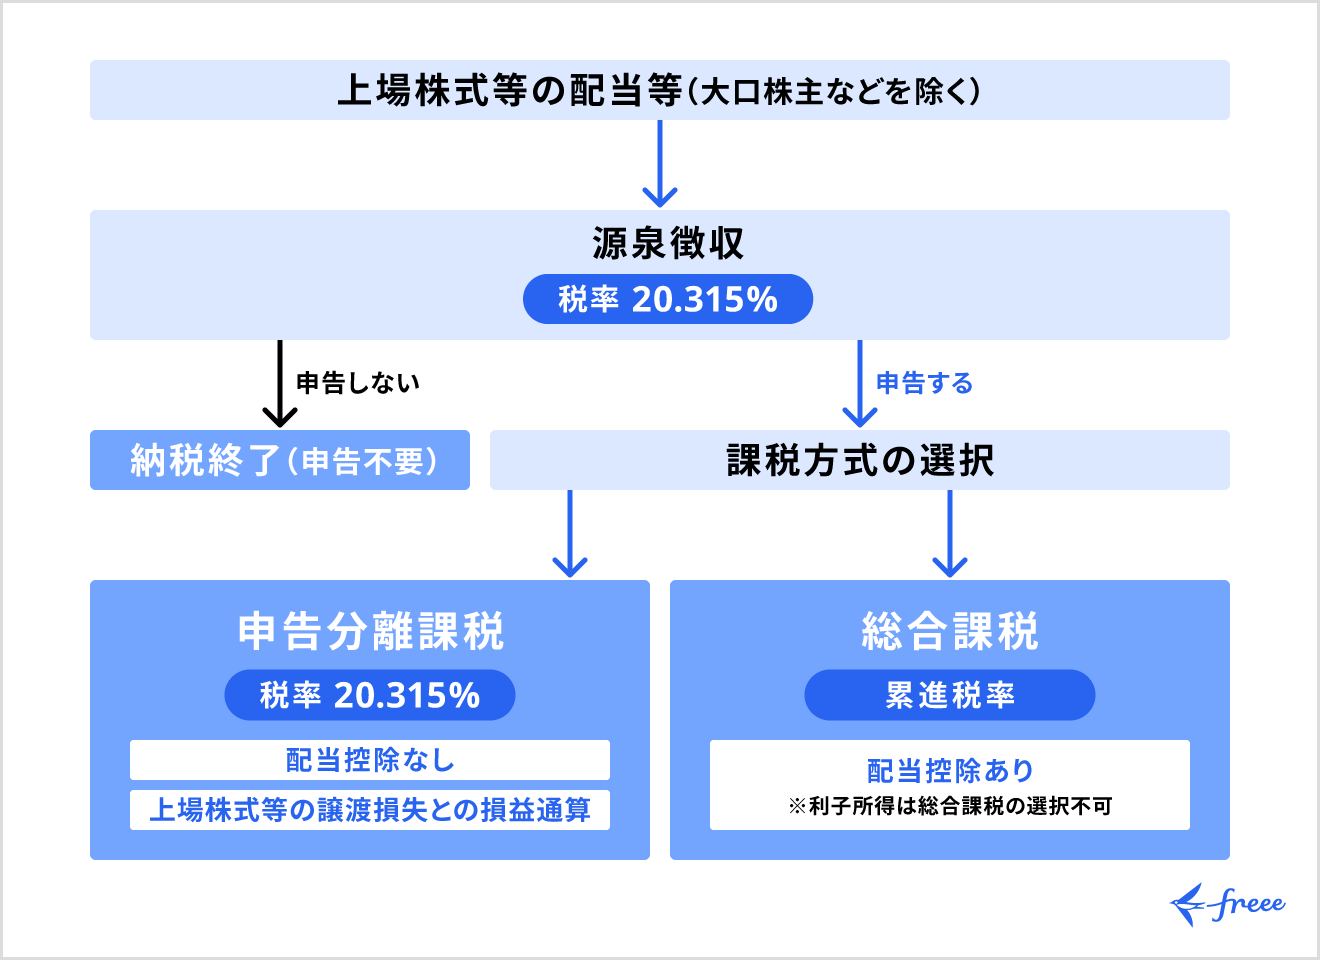
株式投資の配当金や投資信託の分配金、譲渡益を手にした際、確定申告の時期になると多くの投資家が頭を抱えるのが「申告分離課税」と「総合課税」の選択です。特定口座(源泉徴収あり)を選んでいれば自動的に税金が引かれて手続きは不要ですが、確定申告で課税方式を正しく選択すれば、払いすぎた税金が還付されるケースが多々あります。
しかし、安易に確定申告を行うと、所得税は還付されたものの翌年度の住民税や国民健康保険料が跳ね上がり、トータルで大損してしまう落とし穴も潜んでいます。2026年の税制環境を踏まえ、手取りを最大化するための明確な判断基準と具体的な分岐点を分かりやすく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:配当金は課税所得900万円以下(所得税のみなら695万円以下)であれば総合課税+配当控除を選んだ方が所得税の還付を受けられて有利になりやすい。
- 要点2:税制改正により「所得税は総合課税、住民税は申告不要」という従来の裏技が完全撤廃されたため、国民健康保険料や扶養控除への影響を合算したシミュレーションが不可欠。
- 要点3:株式の売買損失がある場合は申告分離課税による損益通算と3年間の繰越控除の活用が鉄則。自身の所得水準と社会保険の加入状況に応じた見極めが勝敗を分ける。
【基礎知識】申告分離課税と総合課税の根本的な違いと税率の仕組み
投資で得た利益に対する課税方式には、大きく分けて「申告分離課税」と「総合課税」の2通りが存在します。両者の最大の違いは、他の所得と合算して計算するか、投資利益単独で計算するかという点です。
申告分離課税は、給与所得や事業所得などの多寡にかかわらず、一律で申告分離課税の税率20.315パーセント(所得税15%、復興特別所得税0.315%、住民税5%)が適用されます。どれだけ本業の年収が高くても税率が跳ね上がらないのが特徴です。
対する総合課税は、給与や事業などの所得と合算した「総所得金額」に対して、所得が増えるほど税率が高くなる累進税率(所得税率5%〜45%+住民税一律10%)を適用して計算します。日本国内の上場株式の配当金を受け取った場合、この総合課税を選ぶことで、国内企業の二重課税を調整するための「配当控除」という強力な税額控除を活用できるメリットが生まれます。
【どっちが得?】配当所得の確定申告|課税所得900万円の分岐点と配当控除
投資家の間で最も議論が白熱するのが、「配当金は総合課税と分離課税のどっちを選ぶべきか」という問題です。その答えを握る鍵が、控除適用後の課税所得900万円の分岐点です。
配当所得について総合課税を選択すると、原則として配当所得の10%(課税所得1,000万円超の部分は5%)が所得税額から直接差し引かれる「配当控除」が適用されます。この控除を加味した実質的な所得税率は以下のようになります。
課税所得が195万円以下の場合、所得税率は5%ですが、配当控除10%を差し引くと実質的な所得税負担はマイナス5%となり、源泉徴収された15.315%のうち全額が還付されます。課税所得330万円以下(税率10%)なら実質0%、695万円以下(税率20%)なら実質10%、900万円以下(税率23%)なら実質13%となり、いずれも申告分離課税の所得税率15.315%を下回るため、所得税単体で見れば確実に有利です。
しかし、課税所得が900万円を超えると所得税率は33%へと跳ね上がり、配当控除を引いても実質23%の負担となるため、一律15.315%の申告分離課税を選んだ方が明確に有利になります。
【住民税の落とし穴】課税方式一致の影響と国民健康保険料の跳ね上がり
「課税所得が900万円以下だから総合課税で申告しよう」と即断するのは極めて危険です。税制改正に伴い、所得税と住民税で異なる課税方式を選択できる制度が廃止され、住民税の課税方式一致の影響がすべての納税者に直撃しているためです。
以前は「所得税は総合課税で配当控除を受けて還付、住民税は申告不要を選択して増税を回避」という手法が取れましたが、現在は所得税で申告した所得がそのまま住民税や社会保険料の算定基準(合計所得金額)に算入されます。
具体的には、次のような連鎖的なデメリットが発生するリスクがあります。
自営業者やフリーランス、後期高齢者医療制度の被保険者などが加入する国民健康保険料は、前年の総所得金額をベースに算出されます。確定申告によって所得が増加すると、国民健康保険料の大幅な引き上げや、医療費窓口負担割合の引き上げ(1割から2割・3割への上昇)を招き、所得税の還付額を遥かに超える負担増になるケースが珍しくありません。
また、扶養に入っている配偶者や学生が確定申告を行うことで、合計所得金額が基準を超え、配偶者控除や扶養控除の対象から外れてしまうという二次被害にも十分な警戒が必要です。会社の健康保険組合に加入している給与所得者であれば保険料への直接影響は限定的ですが、住民税の増額分を差し引いた純手取り額で慎重に損得を計算しなければなりません。
【株式譲渡益と損益通算】申告分離課税を選ぶべきケースと3年間の繰越控除
株式の売買益(譲渡益)が出ている場合や、逆に大きな売買損失を抱過している場合は、迷わず申告分離課税の選択肢を検討すべきです。上場株式等の売買益は総合課税の対象にはできず、確定申告をする場合は申告分離課税となります。
複数の証券口座を利用していて「A証券で100万円の利益、B証券で60万円の損失」が出ている場合、確定申告を行って確定申告での株式譲渡益の損益通算を行えば、課税対象利益を40万円に圧縮し、払いすぎた税金の還付を受けられます。
さらに、年間を通じてトータルでマイナスになった場合でも、申告分離課税で損失申告をしておくことで、上場株式等の損失を翌年以降3年間にわたって繰越控除できます。将来発生する売買益や配当金と相殺して将来の税負担を劇的に減らすことが可能です。
【暗号資産(仮想通貨)の扱い】雑所得の総合課税と分離課税議論の行方
投資対象として広がる暗号資産(仮想通貨)の利益は、現行税制において原則として「雑所得」に分類され、総合課税の累進税率(最大55%)が適用されます。株式のような20.315%の申告分離課税や、損失の3年間繰越控除、株式との損益通算は認められていません。
Web3市場の活性化に向けた税制改正議論の中で申告分離課税化への要望が継続的に出されているものの、現行の確定申告においては、給与所得等と合算された高い税率が課される点に留意して納税資金を確保しておく必要があります。
【2026年最新判断基準】あなたが選ぶべき確定申告の課税方式
2026年の確定申告において、迷わず最適な選択を下すための総合的な判断基準を整理しました。
まず、自営業者や年金生活者で国民健康保険に加入している方は、配当金について原則「確定申告不要(源泉徴収のまま)」を選ぶのが最も無難です。総合課税で申告すると保険料増額のリスクが極めて高くなります。
一方、会社の健康保険に加入しているサラリーマンで、各種控除適用後の課税所得が695万円以下(給与年収ベースでおよそ900万円前後以下)であれば、総合課税を選択して配当控除を適用することで、手取りを最大化できる可能性が高くなります。
そして、年間で投資損失を出した方や複数口座間で損益通算を行いたい方は、社会保険への影響がない範囲を見極めつつ申告分離課税を活用して繰越控除の手続きを行うのが正解です。
【申告分離課税と総合課税】に関するよくある質問(FAQ)
Q1:会社員でNISA口座のみで運用している場合も、申告分離課税や総合課税の選択が必要ですか?
A1:いいえ、必要ありません。NISA(少額投資非課税制度)口座内で得た配当金や売買益は完全に非課税となるため、確定申告の対象外であり、課税方式を選択する必要もありません。
Q2:配当所得を総合課税で申告した際、住民税側で損をすることはありますか?
A2:あります。住民税の配当控除は所得税(10%)に比べて控除率が低く(原則2.8%)、住民税率10%から控除しても実質7.2%の税負担となります。源泉徴収時の住民税率(5%)より実質2.2%高くなるため、所得税の還付額が住民税の増額分を上回っているかを合算して確認する必要があります。
Q3:特定口座(源泉徴収あり)で取引していますが、確定申告をしないデメリットはありますか?
A3:確定申告をしなければ自動的に源泉徴収(20.315%)で課税が完結するため、申告漏れなどのペナルティはありません。ただし、他社口座との損益通算や3年間の損失繰越控除、低所得帯での配当控除による還付など、本来受けられるはずの税制優遇を受け取れないという金銭的デメリットが生じます。
まとめ:手取りを最大化するために知っておくべき税制戦略
申告分離課税と総合課税の選択は、単なる税率の比較にとどまらず、本業の収入形態や社会保険の加入状況、将来の投資戦略までを見据えて判断すべき重要なファイナンシャル戦略です。
所得税と住民税の一体化により「知らずに申告して大損した」という事例が増加している今だからこそ、自身の課税所得と控除の仕組みを正しく把握し、最も有利な課税方式を選択して資産を守り抜きましょう。 (出典: 申告 分離 課税 総合 課税(Yahoo!ニュース))