給与明細や源泉徴収票を手にしたとき、あるいは確定申告の時期を迎えたとき、「収入」と「所得」という2つの言葉の違いに戸惑った経験はないでしょうか。日常会話ではどちらも「稼いだお金」として同じ意味で使われがちですが、税務や社会保険の世界ではまったく異なる概念として厳密に区別されています。
この2つの定義をあいまいに捉えていると、税金の過払いや控除の受け忘れ、あるいは配偶者控除などの判定ミスによって、手取り額で大きな損をしてしまうリスクが生じます。手取り額や税金(所得税・住民税)の計算で損をしないための決定的なポイント、給与所得控除や確定申告の仕組みなど、知っておくべき最新の重要知識を整理して分かりやすくお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入ったお金の総額(額面)であり、「所得」はそこから必要経費や控除を差し引いた実質的な利益を指す。
- 要点2:所得税や住民税は「収入」ではなく各種控除を引いた「課税所得」に対して課税されるため、所得の圧縮が手取り増の鍵となる。
- 要点3:会社員は「給与所得控除」、個人事業主は「必要経費」を正しく把握し、控除漏れを防ぐことが確実な節税につながる。
【図解で整理】収入と所得の違いをわかりやすく解説|年収・額面との関係
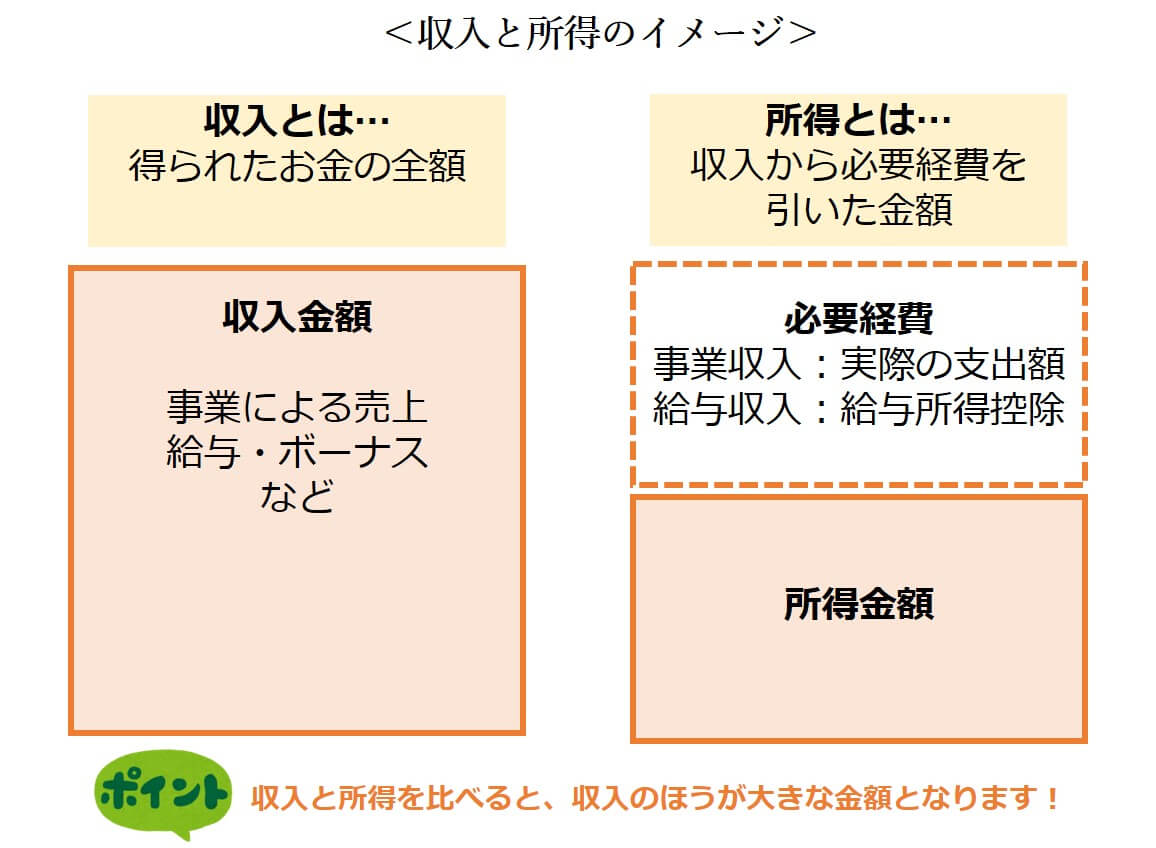
収入と所得の違いをわかりやすく一言で表すなら、「収入=売上・額面の総額」、「所得=収入から必要経費(または法定の控除)を差し引いた純利益」です。
会社員における「年収」や「額面給与」は、基本給に残業代、各種手当、ボーナスなどをすべて合算した金額であり、これが税務上の「収入(給与収入)」に該当します。一方、会社員には自営業者のように個別の領収書で経費を落とす仕組みがない代わりに、年収に応じたみなし経費として「給与所得控除」が法律で定められています。この控除を差し引いた残りが「給与所得」です。
年収と所得の違いを混同したまま各種申請を行うと、行政サービスの手当判定やローンの審査、奨学金の申請などで誤った数値を申告してしまう原因になります。「入ってきたお金の総額が収入」「手元に残った儲けが所得」という基本構造をしっかりと押さえておきましょう。
会社員の「給与所得控除」とは?計算方法と源泉徴収票の見方
会社員や公務員の給与所得控除の計算方法は、年収額に応じて段階的に定められています。スーツ代やスキルアップ費用など、働くために必要な出費を概算で差し引く制度であり、年収が上がれば控除額も増える仕組みです。
年末調整後に会社から交付される「源泉徴収票」を見ると、この関係性が一目で分かります。一番左上にある「支払金額」が1年間の総収入(額面年収)であり、その隣に記載されている「給与所得控除後の金額」が税法上の所得金額です。
例えば、額面年収が500万円の場合、現在の給与所得控除額は144万円(500万円×20%+44万円)となり、給与所得は356万円(500万円−144万円)と算出されます。源泉徴収票の支払金額と給与所得控除後の金額の差額こそが、国から認められた非課税枠にあたります。
「額面と手取りの差額」はどう決まる?所得税・住民税の計算ステップ
毎月の給与明細を見て「額面と手取りの差額が大きい」と感じる要因は、所得税・住民税の天引きと社会保険料の控除にあります。手取りと収入の違いを正確に理解するためには、税金が計算されるプロセスを知ることが欠かせません。
税金計算の土台となる課税所得の算出方法は、以下の3ステップで進行します。
1. 収入から給与所得控除を引いて「所得」を出す
2. 所得から基礎控除や社会保険料控除などの「所得控除」を引いて「課税所得」を算出する
3. 課税所得に税率を掛け、税額控除を差し引いて最終的な「所得税・住民税」を決定する
所得税は5%〜45%の累進課税、住民税は一律約10%が適用されます。多くの人が「年収全額に税率が掛かる」と誤解しがちですが、実際には二重三重の控除を差し引いた後の「課税所得」に対してのみ課税されるため、利用できる控除が多いほど手取り額は増える構造になっています。
基礎控除・配偶者控除から「103万円の壁」まで|損をしない控除の仕組み
税負担を抑える上で欠かせないのが「所得控除」の活用です。誰にでも一律に適用される基礎控除(合計所得2,400万円以下で最大48万円)をはじめ、配偶者を養う世帯に適用される配偶者控除・配偶者特別控除、生命保険料控除、医療費控除など多岐にわたる項目が存在します。
パートやアルバイトで頻繁に話題に上る「103万円の壁」も、収入と所得の境界線から生まれた基準です。年間の給与収入が103万円以下であれば、給与所得控除(最低55万円)と基礎控除(48万円)を合算した103万円が全額差し引かれ、課税所得が0円になるため所得税が発生しません。
配偶者側の収入基準を見誤ると、扶養控除の枠から外れて世帯全体の手取りが逆転するケースもあります。自身と家族の「収入」がそれぞれ「所得」に換算された際、どの控除枠に該当するのかを正確に把握しておくことが家計防衛の鉄則です。
自営業・フリーランスの所得計算|必要経費と確定申告書の書き方
個人事業主やフリーランスの場合、自営業の必要経費と所得計算のルールは会社員と大きく異なります。売上(総収入金額)から、事業に必要な仕入れ代・通信費・交通費・家賃などの「必要経費」を差し引いた金額が「事業所得」となります。
年に一度行う確定申告では、所得金額等の書き方に注意を払う必要があります。確定申告書第一表の「収入金額等」の欄には売上の総額を記載し、「所得金額等」の欄には経費や青色申告特別控除(最大65万円)を差し引いた後の金額を記入します。
経費の計上漏れは所得金額の増加に直結し、翌年度の国民健康保険料や住民税を跳ね上がらせる直接の要因となります。領収書や帳簿の正確な管理を行い、正当な経費を漏れなく計上することが最大の節税対策です。
【収入と所得の違い】に関するよくある質問(FAQ)
Q1:パートの面接や各種申請で「所得」を聞かれたら、手取り額を答えればいいですか?
A1:手取り額ではなく、年間の給与収入(額面)から給与所得控除を差し引いた金額を答えます。源泉徴収票に記載されている「給与所得控除後の金額」を確認するのが確実です。
Q2:住宅ローンやクレジットカードの審査で記入する「年収」はどちらですか?
A2:一般的なローン審査における「年収」は、控除前の総支給額(額面収入)を指します。自営業者の場合は「所得金額」をベースに審査されるケースが多いため、提出書類の案内を事前に確認しましょう。
Q3:ふるさと納税の限度額を計算する際に基準となるのは収入ですか、所得ですか?
A3:寄附上限額のシミュレーションには「額面年収(収入)」と家族構成を用いるのが一般的ですが、計算の内部処理では各種控除を引いた「住民税の課税所得」がベースになっています。正確な上限を知るには源泉徴収票の数値を正しく入力する必要があります。
まとめ:税制の仕組みを把握して手取りの最大化を目指そう
「収入」と「所得」の違いを整理することは、手取り額を守り、無駄な支出を削るための最初の一歩です。額面の増減だけに一喜一憂するのではなく、どのような控除が適用され、最終的な課税所得がいくらになっているのかを注視する習慣が求められます。
給与所得控除や各種所得控除のルールを正しく理解し、年末調整や確定申告を適切に行うことで、手取り額の最大化につながります。手元の明細書を改めて見直し、自身の収入と所得のバランスをチェックしてみてはいかがでしょうか。 (出典: 収入 と 所得 の 違い(Yahoo!ニュース))