家族や友人、知人との間で金銭の貸し借りを行う際、「信頼関係があるから口約束で十分」「メモ書き程度で問題ないだろう」と安易に考えていないでしょうか。個人間の金銭トラブルは、どれほど親密な間柄であっても発生し、一度こじれると関係修復は不可能です。法的な要件を満たしていないメモは、裁判や調停の場で証拠として認められないリスクを孕んでいます。
お金を貸す側・借りる側の双方が後々のトラブルを防ぐためには、法的に有効な借用書の作成が欠かせません。手書きでも効力を持つのか、どのような項目を記載すれば無効化を避けられるのか、税務署からの指摘を回避するポイントまで、実務に即した具体的なノウハウを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は手書きでも法的に完全に有効だが、改ざん防止対策と必須項目の網羅が絶対条件となる。
- 要点2:表題・貸借金額・受領文言・返済期日・署名捺印が欠けると、裁判で証拠力を失う致命的な落とし穴に陥る。
- 要点3:親子間でも無利息・返済実態なしは「みなし贈与」のリスクがあり、高額貸借では公正証書の作成が最も確実な防衛策となる。
【法的効力の真実】手書きの借用書は有効か?無効化を招く致命的な落とし穴
結論から言えば、手書きで作成された借用書であっても法的な効力は十分に認められます。日本の民法において、契約書の作成様式に厳格な指定はなく、便箋やルーズリーフに書かれたものであっても、当事者間の合意と金銭の授受を証明できれば有効な証拠書類となります。
手書きの文書が裁判などで効力を失う最大の要因は、「記載事項の不備」や「偽造・改ざんの疑い」です。とくに以下の要素が抜けている場合、借用書そのものが無効と判断される危険性があります。
- 貸主・借主の氏名や押印の欠落:借主本人の自署(直筆サイン)と捺印がない場合、本人が同意した証拠になりません。
- 金銭の受領事実の欠如:「貸す予定である」という文面では不十分で、「金〇〇円を確かに受領した」という過去形の確約文言が必要です。
- 金額の曖昧な記載:アラビア数字(1, 2, 3)のみで記載すると、後から「0」を書き足すなどの改ざんが容易になるため、トラブルの原因になります。
- 日付の未記入:いつ金銭が交付されたのか、いつ返済すべきなのかが確定できず、消滅時効の起算点も不明になります。
鉛筆や消せるボールペンで書かれた借用書は、後からの改ざんが容易であるため証拠能力が著しく低下します。必ず黒の油性ボールペンや万年筆を用い、借主本人の自筆で署名してもらうことが鉄則です。
【テンプレート付き】借用書の必須項目一覧とそのまま使える文例解説
借用書(または金銭消費貸借契約書)を作成する際、絶対に漏らしてはならない基本項目が存在します。法的な抜け穴を塞ぐための必須要素を押さえておくことが重要です。
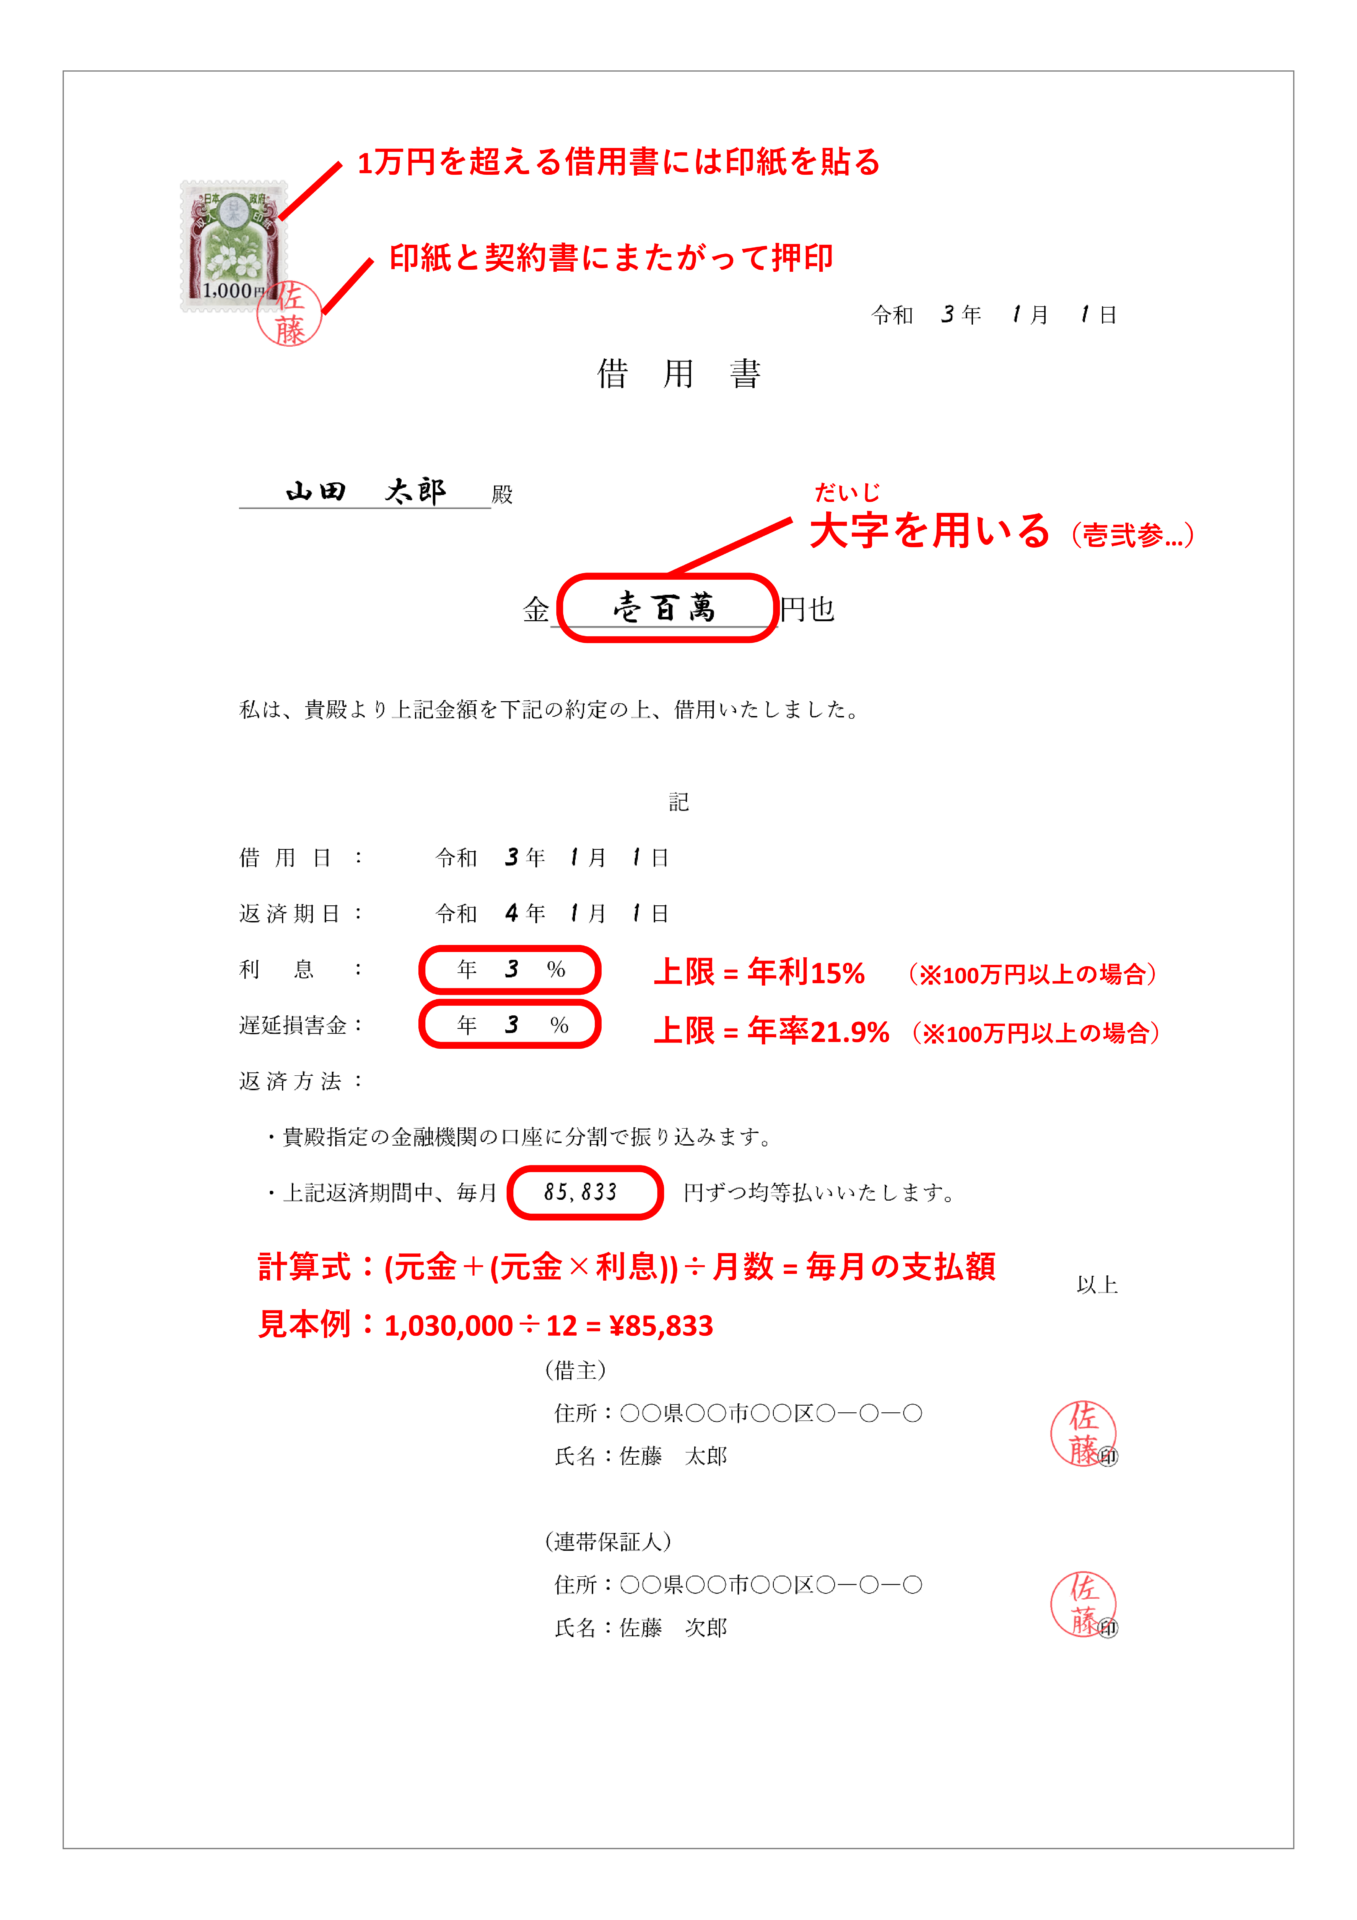
借用書に必ず盛り込むべき7大必須項目
- 1. 文書の作成日:借用書を作成・合意した正確な年月日。
- 2. 貸主および借主の氏名・住所:住民票に記載された正式な住所とフルネーム。
- 3. 借入金額(元金):改ざんを防ぐため、漢数字の「大字(壱、弐、参、拾など)」を用いるのが理想。
- 4. 金銭を受領した旨の文言:「本日、上記金額を確かに借用・受領いたしました」という明記。
- 5. 返済期日および返済方法:「202X年〇月〇日までに指定口座へ振込」などの具体的指定。
- 6. 利息および遅延損害金の取り決め:無利息の場合も「利息は無利息とする」と明記。
- 7. 借主の署名および捺印:借主本人が手書きで署名し、実印または認印で押印(実印+印鑑証明書が最も強固)。
そのまま使える借用書の実務文例
以下は、個人間で最も標準的に利用される借用書の書式例です。借主が作成して貸主に差し入れる形式となります。
借用書
貸主:〇〇 〇〇 殿
私は、本日、貴殿より金 壱百万円(¥1,000,000-)を確かに借用し、受領いたしました。
本借入金について、以下の条件を遵守し、確実に返済することを誓約いたします。
1. 返済期日:202X年12月31日
2. 返済方法:貸主指定の銀行口座(〇〇銀行 〇〇支店 普通〇〇〇〇〇〇 口座名義:〇〇 〇〇)へ振込送金して支払う(振込手数料は借主負担)。
3. 利息:年〇.〇%とする(無利息の場合は「無利息とする」と記載)。
4. 遅延損害金:返済期日を過ぎたときは、年〇.〇%の割合による遅延損害金を支払う。
5. 期限の利益の喪失:借主が返済を1回でも怠ったとき、または破産申し立て等の事由が生じたときは、貸主からの通知催告がなくとも当然に期限の利益を失い、直ちに残元利金を一括返済する。
202X年〇月〇日
借主 住所:東京都〇〇区〇〇 1-2-3
氏名:〇〇 〇〇 (印)
電話番号:090-XXXX-XXXX
なお、「借用書」は借主が一方的に差し入れる片務的な書類ですが、貸主と借主の双方が署名捺印して1通ずつ保管する金銭消費貸借契約書の形式をとると、合意内容の客観性がさらに高まります。
【データ比較】借用書の金額別「収入印紙」一覧と法的証拠力の差
金銭の貸借に関する文書は、印紙税法上の「第1号の3文書(消費貸借に関する契約書)」に該当します。記載された借入金額に応じて、適切な収入印紙を貼り、消印(割印)を押さなければなりません。
印紙を貼り忘れた場合でも借用書自体の契約上の効力は無効になりませんが、過怠税として本来の印紙税額の3倍(自発的に申し出た場合は1.1倍)が徴収されるため、適切な貼付が必要です。
| 記載された契約金額 | 印紙税額(収入印紙代) | 一般的な利用シーン | 法的リスクと対策 |
|---|---|---|---|
| 1万円未満 | 非課税(0円) | 日常の極めて少額な立替金 | 紛失リスクが高いため領収書等で代用推奨 |
| 1万円以上 10万円以下 | 200円 | 友人・知人間での小口融資 | 手書き借用書でも十分に証明可能 |
| 10万円超 50万円以下 | 200円 | 生活費や一時的な立替金の貸借 | 振込履歴とセットで保管することが必須 |
| 50万円超 100万円以下 | 400円 | 冠婚葬祭・車両購入等の融資 | 利息・遅延損害金の明確な合意が必要 |
| 100万円超 500万円以下 | 1,000円 | 事業資金の融通・親族間借入 | 公正証書化または連帯保証人の設定を検討 |
| 500万円超 1,000万円以下 | 2,000円 | 住宅取得資金・まとまった事業融資 | 公正証書の作成が実質的に必須レベル |
| 1,000万円超 5,000万円以下 | 10,000円 | 高額な不動産関連・企業間取引 | 担保設定や弁護士・司法書士によるリーガルチェック推奨 |
国税庁の規定に基づき、借用書に金額の記載がない場合は200円の印紙税が適用されますが、トラブル防止の観点から金額の明記を省略することは絶対に避けるべきです。
【実態検証】個人間融資トラブルの現場と「身内だから」が生む悲劇
金銭トラブルの現場を取材すると、最も回収が難航するのは「親しい間柄だからこそ、曖昧な取り決めにしてしまったケース」です。SNSや法律相談窓口に寄せられるトラブル事例には、共通する典型パターンがあります。
ある相談者は、学生時代の友人に「給料日までのつなぎ」として30万円を口頭の約束で手渡ししました。期日を過ぎても返済はなく、連絡を試みるも「あれは以前奢ってもらった分の清算だ」「もらったものだと思っていた」と言い逃れされ、証拠がないため泣き寝入りせざるを得ない状況に追い込まれました。
このような「贈与なのか貸借なのかの認識のズレ」を防ぐ唯一の防壁が借用書です。現金の直接手渡しではなく、銀行振込による送金履歴を残し、借用書と口座履歴をセットで管理することで、言い逃れの余地を完全に遮断できます。
また、第三者を巻き込む連帯保証人の設定にも厳格な注意が必要です。2020年4月の民法改正以降、個人が保証人になる場合には「極度額(保証する上限金額)」を書面で定めておかなければ、保証契約そのものが無効となります。「全額を保証する」といった無制限の連帯保証契約は法律上認められないため、必ず「極度額:金〇〇円」と明記しなければなりません。
【落とし穴の是正】親子間の貸し借りと税務署の「みなし贈与」対策
「親族間の貸し借りなら借用書など不要」と考えるのは極めて危険です。親から子へ、あるいは兄弟間での金銭貸借において、適切な手続きを怠ると、税務署から「金銭の貸借ではなく実質的な贈与(みなし贈与)」と判断され、多額の贈与税が追徴課税される恐れがあります。
税務署に贈与とみなされないための3大防衛策
- 実態のある返済計画と借用書の作成:口約束ではなく、返済期日・返済方法を明記した借用書を作成して双方が保管する。
- 銀行振込による返済履歴の蓄積:手渡しではなく、毎月決まった日に口座振込で返済を行い、通帳に明確な記録を残す。
- 返済能力に見合った現実的な返済期間:「借入額1,000万円を毎月1万円ずつ返済(返済完了まで83年以上)」のような設定は、借主の年齢や収入から不自然とみなされ、贈与と認定される確率が極めて高くなります。
利息制限法の上限金利と遅延損害金のルール
個人間の金銭貸借であっても、利息制限法が適用されます。上限を超える金利を設定した場合、超過部分は法律上無効となります。
- 元本が10万円未満:年20.0%
- 元本が10万円以上 100万円未満:年18.0%
- 元本が100万円以上:年15.0%
なお、返済が遅れた場合の「遅延損害金」についても、個人間融資の場合は利息制限法の上限金利の1.46倍(最大年21.9%〜29.2%)が上限と定められています。法外な利息設定は契約全体の信ぴょう性を損ねる原因となります。
借用書の消滅時効と時効援用への対策
民法上の規定により、個人間の借入金であっても返済期日から5年(または権利を行使できることを知った時から5年)が経過すると消滅時効が完成します。借主から「時効援用(時効の利益を受ける意思表示)」の通知が届くと、法的に返済を請求することが一切できなくなります。
時効をリセット(更新)させるためには、借主に一部でも返済させる、あるいは「債務承認書」を書かせる、裁判上の請求(支払督促や訴訟)を行うといった法的手続きを期限内に講じなければなりません。
【確実に回収するために】公正証書作成の手続きと強制執行の威力
100万円を超えるようなまとまった金銭の貸し借りを行う場合、自作の借用書だけで済ませるのは大きなリスクを伴います。相手が支払いを拒否した場合、自作の借用書ではまず裁判を起こして勝訴判決を得なければ、給与や預金口座の差し押さえができないからです。
最も確実な保全策は、公証役場で「強制執行認諾文言付き公正証書」を作成することです。
公正証書に「借主が返済を怠ったときは、直ちに強制執行に服する旨を承諾する」という文言を入れておくことで、裁判を経ることなく、即座に裁判所へ差し押さえ(強制執行)を申し立てることが可能になります。
【プロの結論】自作の借用書で済ませてよいケース・公正証書が必須なケース
金銭貸借のシチュエーションに応じ、どのレベルの文書を用意すべきかの判断基準を整理しました。
- 自作の借用書(手書き・PC作成)で十分なケース:
- 貸付金額が数十万円程度の手渡し・立替金である。
- 双方が合意しており、短期間(数か月以内)で一括返済される見込みが高い。
- 万一回収不能になっても、生活に重大な支障が出ない範囲である。
- 公証役場での公正証書作成が必須なケース:
- 貸付金額が100万円以上の高額融資である。
- 返済期間が数年単位に及ぶ長期分割返済である。
- 親子・親族間での住宅取得資金や開業資金の貸付で、税務調査リスクを完全に防ぎたい。
- 過去に支払遅延の履歴がある相手や、関係性に一抹の不安がある相手への貸付である。
【借用書の書き方】に関するよくある質問(FAQ)
Q1:パソコンで作成した借用書と手書きの借用書、どちらが法的に強いですか?
A1:法的な証拠力そのものに優劣はありません。ただし、全文をパソコンで印字した場合、「勝手に作られたものだ」と偽造を主張されるリスクがわずかに高まります。最も推奨される形式は、本文(契約条項)をパソコンで作成して読みやすく整え、末尾の氏名・住所欄のみを借主本人の直筆(自署)で記入してもらい、実印を押印させるハイブリッド形式です。
Q2:利息をゼロ(無利息)に設定しても借用書は有効ですか?
A2:有効です。個人間の貸借において無利息の合意は完全に適法です。ただし、利息の欄を空欄にしておくと「年3%(民法の法定利率)」が適用される可能性があるため、無利息にしたい場合は「利息:無利息とする」と明記してください。なお、親子間で無利息・長期間の融資を行うと、利息相当額が贈与とみなされる場合があるため注意が必要です。
Q3:借主が途中で返済を止めて連絡が取れなくなったら、どう対処すべきですか?
A3:まずは配達証明付きの内容証明郵便を送付し、期限を定めて一括返済を催告してください。内容証明郵便を送ることで時効の完成を6か月間猶予させることができます。それでも返済に応じない場合は、簡易裁判所での「支払督促」や「少額訴訟(60万円以下の場合)」など、法的手段への移行を検討します。
まとめ:法的に盤石な借用書で大切な人間関係と資産を守る
借用書は、単にお金を回収するための武器であるだけでなく、「貸し借りの条件を明確にしてお互いの信頼関係を守るための盾」でもあります。口約束のまま放置された貸借関係は、時間が経つほど記憶の曖昧さや甘えを生み、最終的に大きなトラブルへと発展します。
手書きであっても要件を満たせば法的な力は十分に発揮されます。必須項目の漏れを防ぎ、金額に応じた収入印紙を貼り、必要に応じて銀行振込記録を残すという基本を徹底してください。高額な貸借であれば迷わず公正証書の作成を選択し、後悔のない確実なリスク管理を実行することが重要です。 (出典: 借用 書 書き方(Yahoo!ニュース))