ビジネスの契約書から日常生活の金銭トラブル、住宅ローン、相続問題に至るまで、法律や経済のニュースで頻繁に目にする「債権者」と「債務者」。言葉の響きは似ていますが、両者の立場は真逆であり、法的に与えられた権利と義務には決定的な違いが存在します。
「自分は今どちらの立場にいるのか」「万が一相手が支払いを怠った場合、法的にどのような回収手続きが可能なのか」を正しく把握していないと、予期せぬ財産的損失を被るリスクがあります。本稿では、債権者と債務者の明確な見分け方や実践的な覚え方をはじめ、倒産・自己破産・相続といった重要局面における立場の変化と実務上の重要ポイントを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:債権者は「請求できる権利を持つ側」、債務者は「義務を果たすべき側」であり、売買契約では双方が互いに債権者かつ債務者となる関係にある。
- 要点2:債務不履行が発生した場合、債権者には差し押さえや強制執行の法的権利が認められる一方、消滅時効(民法改正により原則5年)の管理が不可欠となる。
- 要点3:自己破産時の破産管財人対応や相続放棄、連帯保証人の責任範囲など、危機管理における両者の実務対応には明確なルールが存在する。
【基本概念】債権者と債務者はどっちが請求できる側?決定的な違いと簡単な覚え方
法律上の定義において、債権者(さいけんしゃ)とは「特定の相手に対して特定の行為(給付)を請求できる権利(債権)を持つ人」を指します。これに対し、債務者(さいむしゃ)とは「その請求に応じて特定の行為を行う義務(債務)を負う人」のことです。
金銭の貸し借りで例えると、以下の関係になります。
- 債権者:お金を貸した人(「お金を返してほしい」と返還請求できる権利を持つ側)
- 債務者:お金を借りた人(「お金を返さなければならない」という返還義務を負う側)
実生活において「どっちがどっちだっけ?」と混乱した際は、漢字の意味に着目すると一瞬で見分けがつきます。
- 債権者 債務者 覚え方:「権利(請求できるパス)」を持っているのが債権者、「務め(果たすべき義務)」を背負っているのが債務者
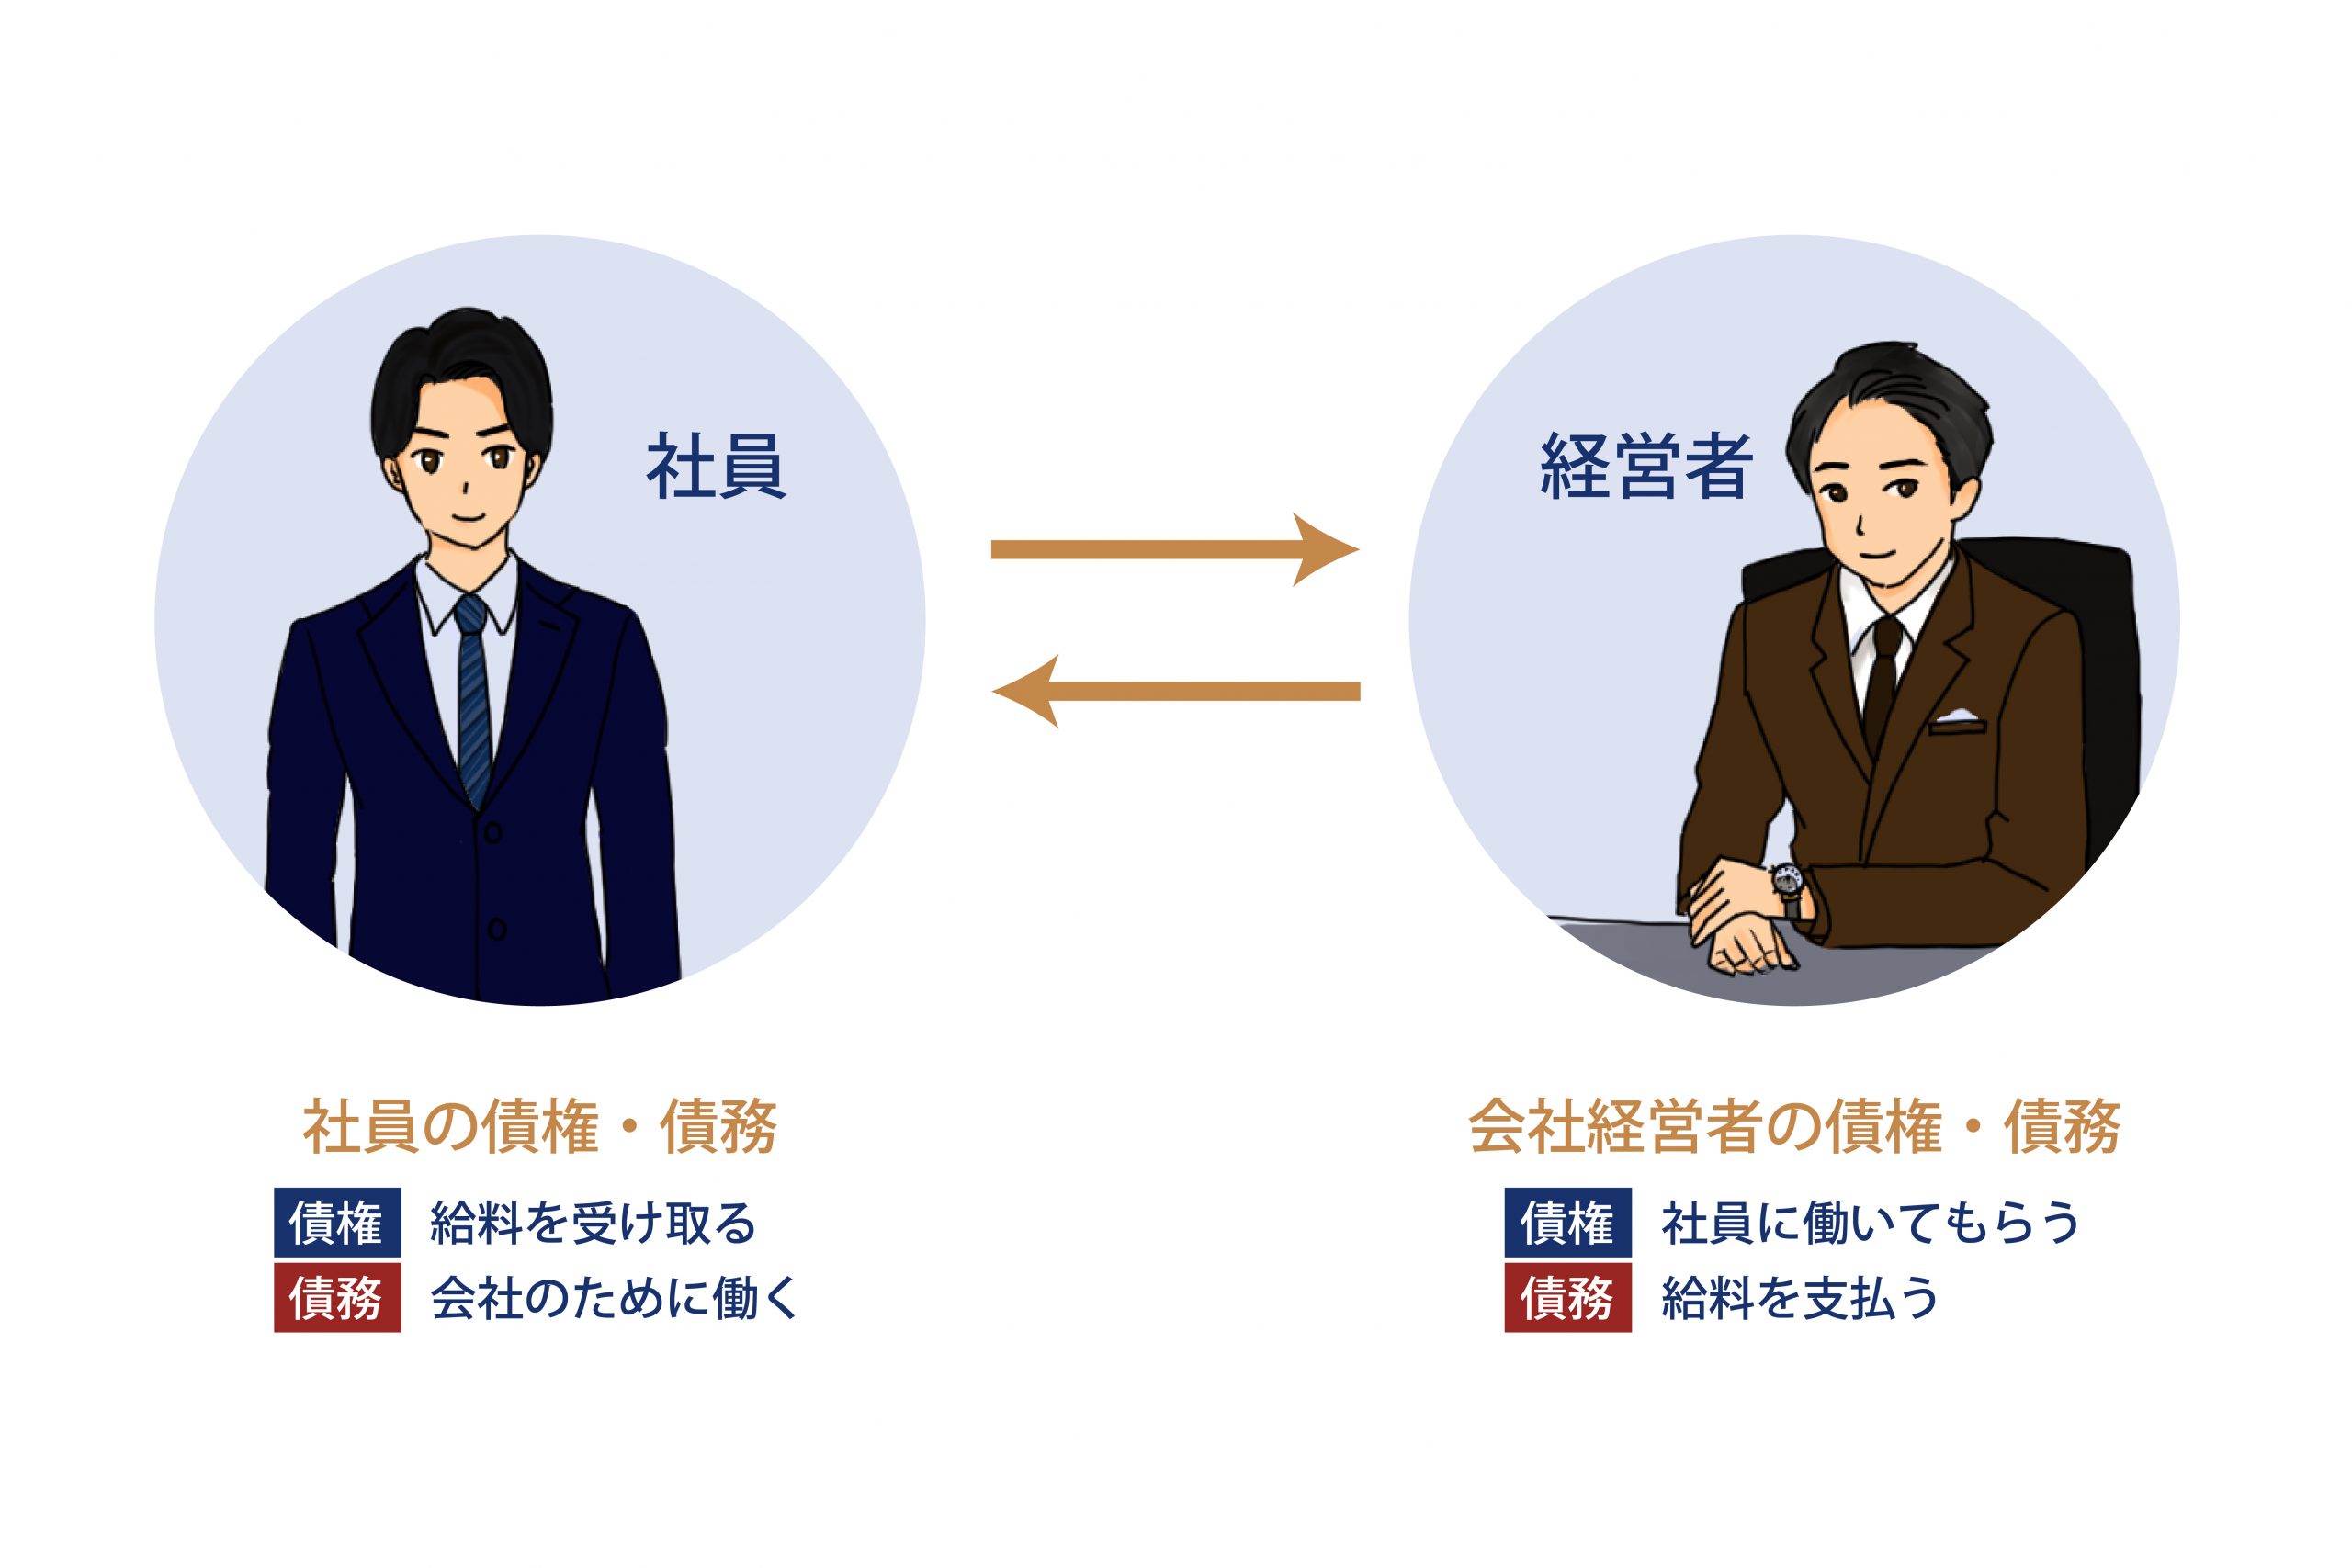
注意すべきは、世の中の契約の多くが「双務契約(双方が互いに義務を負う契約)」である点です。たとえば不動産売買では、売主は「代金を請求する債権者」であると同時に「不動産を引き渡す債務者」でもあります。一方の買主は「不動産の引き渡しを請求する債権者」であり「代金を支払う債務者」です。どの給付(金銭か、モノか、サービスか)に着目するかによって、同一人物が債権者にも債務者にもなり得ます。
【法的手続きと実務比較】債権回収から倒産・破産・相続まで立場の違いを徹底対比
債権者と債務者では、トラブル発生時や法的整理の局面において行使できる手段や負担するリスクが大きく異なります。実務で直面する主要な局面ごとの対比は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 債権回収の手続き | 支払督促、民事調停、少額訴訟、通常訴訟を経て債務名義を取得 | 弁護士費用:着手金10万〜30万円+回収額の10〜20%が標準相場 | 早期着手が回収率を左右する。内容証明郵便による催告で時効を一時中断させることが必須手腕。 |
| 差し押さえ 強制執行 | 預金口座、給与(原則手取りの4分の1まで)、不動産等の換価処分 | 裁判所への予納金:数千円(預金)〜数十万円(不動産執行) | 債務者名義の財産特定が最難関。金融機関の支店特定や弁護士照会制度の活用が勝敗を分ける。 |
| 消滅時効 民法改正 | 民法第166条改正により「権利を行使できると知った時から5年」に統一 | 旧法(商事5年、飲食代1年等)から一元化され、2020年4月以降の契約に適用 | 債権者は5年以内の時効更新(承認・裁判上の請求)を怠ると権利が完全に消滅するため要注意。 |
| 自己破産 債権者一覧表 | 債務者が裁判所に提出する全債権者のリスト。漏れがあると非免責債権化 | 免責許可決定率:95%以上(自己破産申立全体における統計水準) | 債務者が意図的に一部の債権者を除外すると免責不許可事由に該当する極めて厳格な手続き。 |
| 破産管財人と債権者集会 | 一定以上の資産がある管財事件で選任。破産財団の調査・換価・配当を実施 | 裁判所予納金:20万〜50万円以上。集会は数ヶ月に1回開催 | 債権者は配当率(数%〜数十%、無配当も多数)に甘んじるケースが多く、債権保全の難しさが際立つ。 |
| 相続放棄 債務者 | 被相続人(故人)の負債が資産を上回る場合、家庭裁判所へ申述 | 自己のために相続の開始があったことを知った時から3ヶ月以内 | 期限を過ぎると単純承認とみなされ、債務者の地位を自動承継するため初動対応の迅速さが命命。 |
【実態検証】利用者の生の声と現場目線で見えた「保証人」のリアルな摩擦
法律相談や実務の現場で最も深刻な摩擦が生じているのが、「主債務者」と「連帯保証人」あるいは「連帯債務者」の関係性をめぐるトラブルです。
法務現場や知恵袋、各種相談窓口に寄せられる実例を検証すると、多くの人が「保証人」という言葉の軽重を取り違えています。
- 現場の声A(40代自営業):「知人の起業時に頼まれて連帯保証人になったが、主債務者が行方不明になった途端、何の前触れもなく私のもとに一括返済請求が届いた。『まず逃げた本人を探して請求してくれ』と主張したが一切通用しなかった」
- 現場の声B(30代会社員):「夫婦でペアローンを組み、連帯債務者となった。離婚することになったが、銀行側からは『どちらか一人の名義に一本化するのは年収基準で不可』と断られ、売却損の処理で泥沼化した」
通常の保証人には「催告の抗弁権(まず主債務者に請求せよと主張する権利)」や「検索の抗弁権(主債務者に財産があるから先に差し押さえよと主張する権利)」が認められています。しかし、連帯保証人にはこれらの権利が一切ありません。債権者から見れば、主債務者が破産していなくても、資力のある連帯保証人に対して即座に全額請求できる強力な立場にあります。
また、連帯債務者は主債務者と同格の一次的な返済義務を負う存在です。住宅ローンの連帯債務などでは、両名がそれぞれ全額の返済義務を負っているという厳格な事実を認識しておく必要があります。
一般に知られていない盲点とネットの誤解|時効と倒産の境界線
インターネット上の掲示板やSNSでは、債権・債務に関して法的に誤った言説が散見されます。実務上、特に注意すべき2大誤解を解き明かします。
誤解1:「5年放置すれば借金は自動的になくなる」という罠
2020年4月施行の民法改正により、債権の消滅時効は「権利を行使できることを知った時から5年間行使しないとき」に統一されました。しかし、5年が経過したからといって借金が自動消滅するわけではありません。債務者側から「時効の援用(えんよう)」という正式な意思表示(通常は配達証明付き内容証明郵便)を債権者に対して行う必要があります。
さらに、債権者から裁判を起こされたり、債務者が「1,000円だけでも来月払います」と返済の猶予を求めたりすると、「債務の承認」とみなされ、時効カウントはゼロにリセットされます。債権回収会社はこの仕組みを熟知しており、時効直前に法的措置を講じて時効を更新させるのが通例です。
誤解2:「債権者一覧表から特定の知人を外せば迷惑がかからない」という危険
自己破産を申し立てる際、「お世話になった友人からの借金だけは返したいから、裁判所に提出する自己破産 債権者一覧表から除外しよう」と考える人が後を絶ちません。しかし、これは極めて危険な行為です。
債権者を意図的に隠蔽して除外した場合、破産法上の「詐欺破産罪」や「免責不許可事由」に抵触し、全ての借金の免責(帳消し)が認められなくなる恐れがあります。さらに、意図的に除外された債権は「非免責債権」となり、破産後も支払義務が残り続けるという最悪の結果を招きます。
【プロの結論】トラブルを未然に防ぐ行動指針と見送るべき判断基準
債権者・債務者のいずれの立場に立つ場合でも、自らの資産と信用を守るための明確な意思決定基準を持つことが求められます。
【債権者側】権利を守り確実に回収するための行動基準
- 個人間取引でも金銭消費貸借契約書を作成する:口約束は絶対NG。可能であれば公証役場で「公正証書(強制執行認諾文言付き)」を作成しておけば、裁判を経ずに即座に差し押さえ手続きへ移行できます。
- 履行遅滞(債務不履行)への初動を遅らせない:期日に1日でも遅れた段階で即座に連絡を入れ、支払猶予を与える場合も書面化します。放置は回収不能リスクを飛躍的に高めます。
【債務者・保証人側】絶対に避けるべきNG行動
- 他人の連帯保証人・連帯債務者を引き受ける:親族や親しい間柄であっても、連帯保証契約は「自らがその借金を全額背負う」ことと同義です。自分自身で肩代わり返済する覚悟がない限り、絶対に引き受けてはなりません。
- 相続時の負債調査を怠る:亡くなった親に多額の借金・未払金がある場合、安易に故人の預金を使ったり遺産分割協議を行ったりすると「法定単純承認」とみなされ、相続放棄ができなくなります。財産状況が不明な場合は速やかに弁護士や司法書士へ相談すべきです。
【債権者と債務者】に関するよくある質問(FAQ)
Q1:売買契約や賃貸借契約では、どちらが債権者でどちらが債務者ですか?
A1:契約内容によって双方が両方の立場を兼ねます。賃貸借契約の場合、家主は「家賃を請求する債権者」であり「部屋を使わせる債務者」です。入居者は「部屋を使用・収益する債権者」であり「家賃を支払う債務者」となります。
Q2:債務者が約束の期日にお金を支払わない場合、すぐに家や給料を差し押さえできますか?
A2:即座にはできません。差し押さえ(強制執行)を行うには、裁判所の確定判決や和解調書、あるいは強制執行認諾文言付き公正証書といった「債務名義」が必要です。まずは内容証明郵便等で催告し、応じない場合は支払督促や訴訟などの法的手続きを踏む必要があります。
Q3:債権者が亡くなった場合、債務者の借金はチャラになりますか?
A3:チャラにはなりません。債権(請求する権利)は相続財産として故人の法定相続人に引き継がれます。債務者は、正当に権利を承継した相続人に対してこれまで通り返済を行う義務を負います。
Q4:債権者集会とはどのような場ですか?一般人でも参加できますか?
A4:債務者(法人・個人)が破産管財人の選任を伴う破産手続きを行う際、裁判所で開かれる集会です。破産管財人が破産財団の現状や換価状況を報告し、債権者が意見を述べる場です。対象となる破産事件の債権者や代理人弁護士等、正当な関係者が出席します。
まとめ:法的な立ち位置を正しく把握し適切なリスク管理を
債権者は「権利を持ち請求する側」、債務者は「義務を負い給付を果たす側」という明確な境界線が存在します。しかし、複雑なビジネス契約や保証契約、相続手続きにおいては、自身の法的な立ち位置を見誤ることで予期せぬ不利益を被るケースが後を絶ちません。
債権者であれば消滅時効の管理と早期の債権保全措置を怠らないこと、債務者や保証人の立場にあるならば契約内容の重みを正しく認識し、返済困難時には早期に法的な債務整理や相続放棄を検討することが極めて重要です。権利と義務の構造を正しく理解し、健全な経済活動と資産防衛に役立ててください。 (出典: 債権 者 債務 者(Yahoo!ニュース))