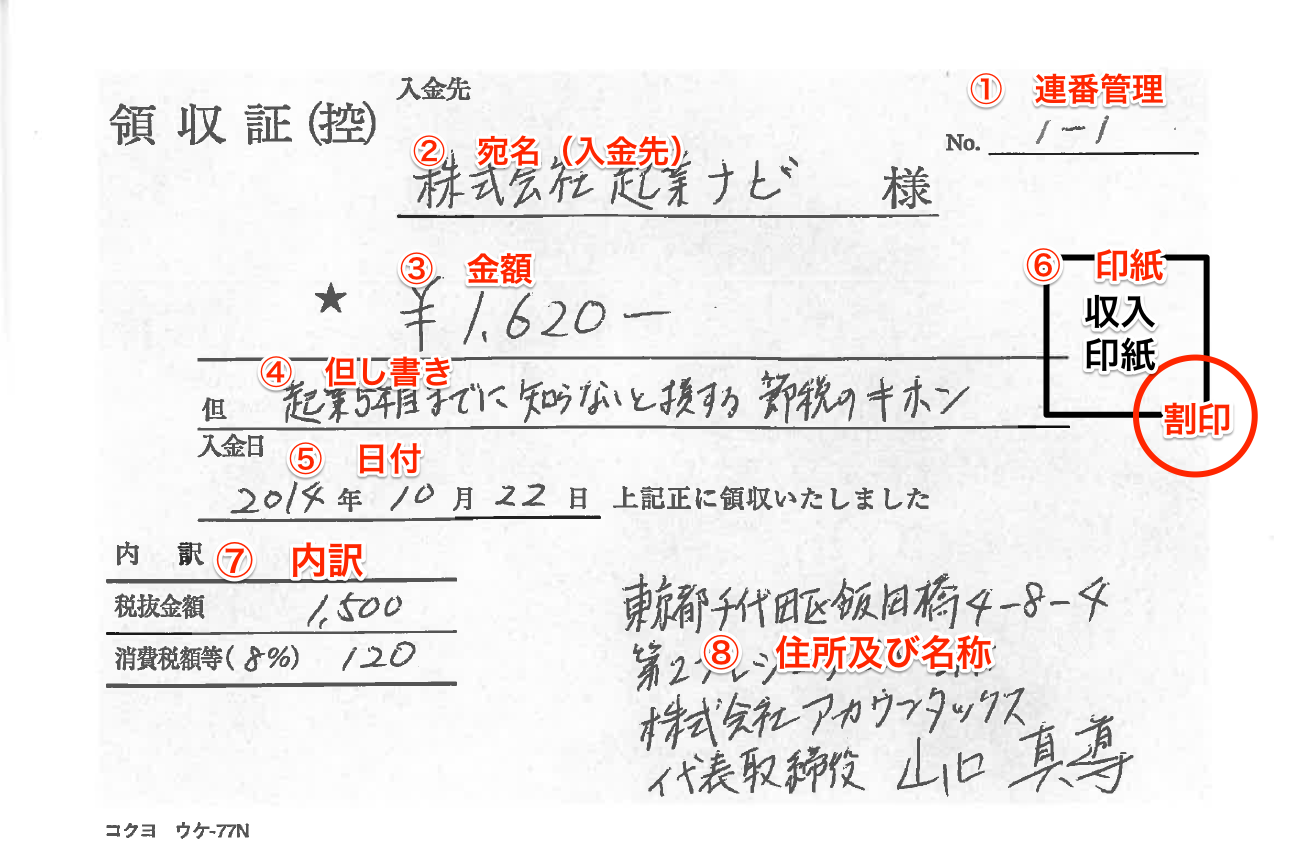
取引先への支払いや店舗での会計時、現在でも日常的に用いられる「手書きの領収書」。しかし、記載内容に不備があると、受領した側が経費として計上できなかったり、仕入税額控除を受けられなくなったりする重大なトラブルに直面します。特にインボイス制度(適格請求書等保存方式)が完全に定着した実務現場において、従来の慣習的な書き方は通用しなくなっています。
宛名の「上様」や但し書きの「お品代」といった曖昧な記述は、税務調査で厳しく追及される典型例です。本稿では、手書き領収書を作成・発行する際のマナーから、金額の改ざん防止策、収入印紙の判定基準、インボイス要件を満たす必須項目まで、現場のプロが実践する鉄則を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名の「上様」や但し書きの「お品代」は税務調査で使途不明金とみなされるリスクが高く、正式名称と具体的な品名の明記が不可欠。
- 要点2:金額改ざん防止の記号(¥や※、末尾のハイフン)を隙間なく配置し、税抜5万円以上の取引では所定の収入印紙貼付と消印が必要。
- 要点3:インボイス制度下では「適格請求書発行事業者の登録番号」と「税率ごとの対価・消費税額」の記載が義務付けられており、書き損じは訂正印ではなく再発行が原則。
【2026年最新】手書き領収書に必須の記載項目とインボイス制度の絶対ルール
手書きの領収書が法的な証憑書類として効力を持つためには、法律で定められた項目を漏れなく正確に記載しなければなりません。実務で使われる領収書用紙には、以下の要素を正確に落とし込む必要があります。
第一に手書き領収書日付西暦和暦の扱いです。日付は入金が確定した「取引日当日」を正確に記載します。西暦でも和暦(令和)でも法的有効性に差はありませんが、書類全体で年号表記を統一し、「2026/04/01」や「令和8年4月1日」のように年月日まで正確に書く必要があります。日付の空欄や後からの追記は、税務調査においてバックデート(日付の遡り改ざん)を疑われる最大の要因となります。
第二に手書き領収書インボイス制度への適合です。インボイス制度における適格請求書(または飲食業・小売業などで交付可能な適格簡易請求書)として手書き領収書を発行する場合、従来の記載項目に加えて次の項目が必須となります。
- 適格請求書発行事業者の登録番号:「T+数字13桁」の番号(あらかじめゴム印を作成して押印するか、印刷済みの領収書用紙を使用するのが確実です)。
- 税率ごとに区分して合計した対価の額および適用税率:10%対象〇〇円、軽減税率8%対象〇〇円という明確な区分。
- 税率ごとに区分した消費税額等:各税率に対応する消費税額の明記。
これらが欠落している手書き領収書は、受領側が消費税の仕入税額控除を適用できず、取引先に直接的な金銭的損失を被らせる原因となります。
宛名「上様」&但し書き「お品代」はなぜ危険?税務調査で突っ込まれる盲点
長年、日本の商習慣で多用されてきた「上様」や「お品代」という表記ですが、現代の税務実務においては大きなリスクを孕んでいます。
領収書上様無効理由と宛名マナーの原則
手書き領収書宛名マナーにおける基本は、受領する側の「会社名(株式会社や合同会社などを略さず正式表記)」「屋号」または「個人名(フルネーム)」を正確に書くことです。
「上様」という表記は、受領者が誰であるかを特定できないため、領収書上様無効理由として真っ先に挙げられます。消費税法上、小売業、飲食業、タクシー業、写真業、旅行業などの不特定多数と取引を行う事業者が交付する「適格簡易請求書(簡易インボイス)」であれば宛名の省略が認められています。しかし、一般的な法人間取引や高額な決済において「上様」宛の領収書を受け取った場合、社内経理での承認が下りないばかりか、税務署から「架空経費ではないか」「私的な買い物を付け替えたのではないか」と疑われる対象になります。
領収書お品代税務調査のリスクと領収書但し書き具体例
但し書きに「お品代として」と書かれた領収書は、具体的に何を購入したのかが一切証明できません。領収書お品代税務調査において調査官が最も注視するのは「その支出が事業に真に必要なものであったか」という事業関連性です。品名が不明瞭な場合、税務署から業務関連経費と認められず、役員への賞与や代表者個人の使途不明金として処理され、追徴課税(重加算税や過少申告加算税)を課される危険性があります。
経理処理をスムーズに進めるための領収書但し書き具体例としては、以下のような具体的な品名と取引実態を反映させた記述が求められます。
- 飲食費・会食:「〇月〇日 お打ち合わせご飲食代として(〇名様)」
- 消耗品・文具:「事務用文具・ファイル消耗品代として」
- 書籍・情報収集:「業務参考図書(専門書2冊)代として」
- 備品購入:「オフィス用パソコン周辺機器(モニター1台)代として」
- 会場費:「セミナー会場利用料(〇月〇日開催分)として」
金額別の収入印紙ルールと改ざん防止記号の完全マニュアル
手書き領収書を作成する際、金額欄の書き方と印紙税の処理は、法的責任が直結する極めて重要な工程です。
領収書金額改ざん防止記号の正しい打ち方
金額欄は、後から数字を付け足されたり改ざんされたりすることを防ぐため、厳格な記号ルールに則って記載します。領収書金額改ざん防止記号の標準的なルールは以下の通りです。
- 頭の記号:金額の直前に空白を空けず「¥」または「金」を記入。
- 数字の区切り:3桁ごとにカンマ(,)を正確に打つ(例:¥1,500,000-)。
- 末尾の記号:数字の直後に「-」「※」「也(なり)」を記入し、後ろへの数字の書き足しを防ぐ。
例えば「¥ 50,000 -」のように、記号と数字の間に不自然なスペースを空けると、間に数字を割り込ませて水増しする余地が生まれるため、隙間なく詰めて書くことが鉄則です。
領収書収入印紙金額と非課税判定の仕組み
金銭の受取書である領収書は、記載された受取金額に応じて印紙税が課されます。領収書収入印紙金額の判定基準は「税抜記載の有無」によって大きく変わります。
| 記載金額(税抜基準) | 貼付すべき収入印紙税額 | 課税・非課税の判定条件 | 実務上の注意点・解説 |
|---|---|---|---|
| 5万円未満 | 非課税(貼付不要) | 税抜49,999円以下 | 税込54,000円でも税抜額が5万円未満と明記されていれば非課税。 |
| 5万円以上 100万円以下 | 200円 | 税抜50,000円〜1,000,000円 | 実務で最も頻出する区分。印紙に必ず消印(割印)を行う。 |
| 100万円超 200万円以下 | 400円 | 税抜1,000,001円〜2,000,000円 | 200円印紙を2枚貼付しても可。枠内に並べて貼付する。 |
| 200万円超 300万円以下 | 600円 | 税抜2,000,001円〜3,000,000円 | 高額取引時は印紙の過不足がないか複数人で二重チェックを実施。 |
印紙税法において、領収書内に「消費税等額 〇〇円」または「税抜価格 〇〇円」と明確に区分記載されている場合、記載金額は税抜金額で判定されます。例えば、総額が税込54,000円であっても「うち消費税額等4,909円(税抜49,091円)」と記載されていれば、5万円未満の非課税扱いとなり、200円の収入印紙は不要です。消費税額を分けて書かないと、税込総額54,000円が課税対象とみなされ、印紙が必要になるため注意してください。
書き損じ・二重発行・紛失時のトラブル対処法
手書き作業において書き損じや再発行の要請は避けられない現場課題です。しかし、誤った訂正や安易な再発行は、法的な信用を失墜させるだけでなく脱税関与を疑われる要因になります。
領収書訂正印修正方法は認められるか?
文字や数字を書き間違えた際、領収書訂正印修正方法として「二重線を引いてその上に訂正印(スタンプ)を押す」という手法が知られています。法律上、訂正印を用いた修正が一律に無効と規定されているわけではありません。
しかし、現代のビジネス実務および経理現場では、訂正印による修正は原則NG(受領拒否)とする企業が大多数を占めます。特に「金額」の訂正は、改ざんや不正経理の温床になりやすいため、訂正印があっても社内監査で無効と判断されるケースが一般的です。もし書き間違えた場合は、その領収書を破棄して破るのではなく、大きく「無効」または「VOID」と赤字で斜線を引き、複写控えとともにそのまま保管した上で、新しい用紙に最初から書き直すのが唯一の正しい対処法です。
領収書再発行対処法と二重計上防止策
顧客から「領収書を紛失したため再発行してほしい」と依頼された場合の領収書再発行対処法には、厳重な手順が存在します。再発行された領収書と元の領収書が悪用され、経費の二重計上や架空計上が行われた場合、発行側も税務調査で共謀を疑われる恐れがあるためです。
- 再発行である旨の明記:領収書の上部や余白に「再発行(〇年〇月〇日発行分の再交付)」と赤字で明記する。
- 理由の確認と記録:再発行を依頼された日時、理由、相手方の担当者名を控えに残す。
- 元領収書の無効化:可能であれば「紛失届」を受領するか、元の領収書が見つかった場合は速やかに破棄・返送する旨の誓約を取り付ける。
法廷保存期間の厳守:発行側と受領側の義務
領収書は作成して相手に渡したら終わりではありません。領収書保管期間個人事業主においては、確定申告後も青色申告で原則7年間(前々年所得が300万円以下の白色申告者は5年間)、法人の場合は原則7年間(欠損金が生じた事業年度は10年間)の保管が義務付けられています。
また見落とされがちなのが領収書発行側控え保存義務です。手書き領収書の複写控え(または綴り)は、自社の売上計上の正当性を証明する帳簿書類の一部です。発行側であっても同様に7年間の保存義務が課されており、控えを紛失したり適当に廃棄したりすると、税務調査時に売上除外を疑われる直接の証拠不備となります。
【実態検証】経理現場・税理士が明かす手書き領収書トラブルのリアル
筆者が多数の税理士や企業の経理責任者へ取材を行ったところ、現場で実際に発生しているトラブルの多くは「現場スタッフの知識不足による記載漏れ」に起因していました。
都内の税理士法人に所属するシニアマネージャーは次のように現場のリアルを語ります。
「インボイス制度開始後、特に飲食業や小売店の手書き領収書で『登録番号の押し忘れ』や『消費税率ごとの区分漏れ』が頻発しています。受け取った企業の経理部が仕入税額控除を適用できず、後日店舗へ再発行を求める電話が殺到する光景は珍しくありません。たった1枚の不備が、店舗と顧客の双方に多大な再発行コストと不信感を生んでいます。」
また、国税OBの税務コンサルタントは次のように警鐘を鳴らします。
「税務調査官が最初に見るのは『但し書き』と『金額の筆跡』です。手書き領収書の但し書きがすべて『お品代』で統一されている会社は、ほぼ確実に深掘り調査の対象になります。品代と書かれた領収書の束から、社長個人の趣味嗜好品や家庭用消耗品が芋づる式に発覚し、重加算税を含めた多額の追徴課税に発展した事例は枚挙にいとまがありません。」
こうした実態から明らかなように、手書き領収書は単なる決済メモではなく、企業のコンプライアンス体制と信用をそのまま映し出す法的文書です。
【プロの結論】手書き領収書発行における適合・不適合の判断基準
現場でトラブルを招かないための実務的な判断基準を以下に整理します。
- 手書き領収書を採用すべきケース:
- イベント会場、展示会、出張先などPOSレジや電子インボイス発行システムが物理的に持ち込めない現場決済。
- レジトラブルや停電時など、緊急バックアップとしての代替発行。
- 手書き領収書を回避・電子化すべきケース:
- 月次で反復継続する企業間取引(BtoB取引):請求書ベースの銀行振込および電子インボイス発行へ完全移行すべき。
- 高額な取引(数十万円〜数百万円規模):手書きによる改ざんリスクや印紙税コストを避けるため、電子領収書(PDF送付等)を活用すべき。
【手書き 領収 書 書き方】に関するよくある質問(FAQ)
Q1:手書き領収書の金額を書き間違えた場合、修正テープや訂正印を使っても税務上有効ですか?
A1:法的に一律無効と定められているわけではありませんが、実務上および経理上は原則として認められません。修正テープの使用は改ざんと同等に扱われ、訂正印も企業の内部統制規程で受け取りを拒否されるケースがほとんどです。書き損じた場合は必ず破棄せず「無効(VOID)」と朱書きして控えとともに残し、新しい用紙に一から再発行してください。
Q2:お客様から「宛名は空欄(無記名)で発行してほしい」と言われた場合、応じても問題ありませんか?
A2:原則として応じるべきではありません。飲食業や小売業などの一部業種を除き、インボイス制度下および法人経理において宛名のない領収書は経費否認のリスクとなります。また、空欄の領収書は第三者に転売されたり不正利用されたりする危険性があるため、トラブル防止の観点からも相手方の会社名・屋号・氏名を必ず確認して記載してください。
Q3:収入印紙を貼り忘れたり、消印(割印)を忘れたりした場合、領収書そのものの効力はなくなりますか?
A3:収入印紙の貼付漏れや消印漏れがあっても、領収書としての金銭授受を証明する法的効力そのものは失われません。ただし、印紙税法違反(不納付)となり、発行者側に本来の印紙税額の3倍に相当する過怠税が課されることになります。印紙の貼り忘れはもちろん、印紙の再利用を防ぐための消印(発行者の印鑑または署名)を忘れないよう徹底してください。
Q4:手書き領収書の「控え」はいつまで保管しなければなりませんか?
A4:領収書の発行側であっても、複写控えは帳簿書類として法人は原則7年間(赤字決算年は10年間)、個人事業主は原則7年間(白色申告の一部は5年間)の保存義務があります。控えを破棄してしまうと、売上の計上漏れや脱税を疑われた際に正当な取引を証明できなくなるため、年度ごとに綴じて施錠保管してください。
まとめ:今後の動向と失敗しないための判断基準
手書き領収書は、正しく作成すれば確固たる法的証明力を持ちますが、一箇所の記載漏れや曖昧な表記が大きな税務リスクへと直結します。「上様」「お品代」といった旧来の慣行を完全に排除し、正式な宛名、具体的な品名、改ざん防止記号、正確な税抜・消費税額の区分、そしてインボイス登録番号を徹底して記載することが信頼の基盤となります。
さらに、印紙税の判定基準を正しく理解してコストと法令順守のバランスを保ち、書き損じには再発行で毅然と対応する姿勢が求められます。制度のルールを正しく把握し、発行側・受領側の双方が安心して処理できる適切な領収書実務を徹底してください。 (出典: 手書き 領収 書 書き方(Yahoo!ニュース))